

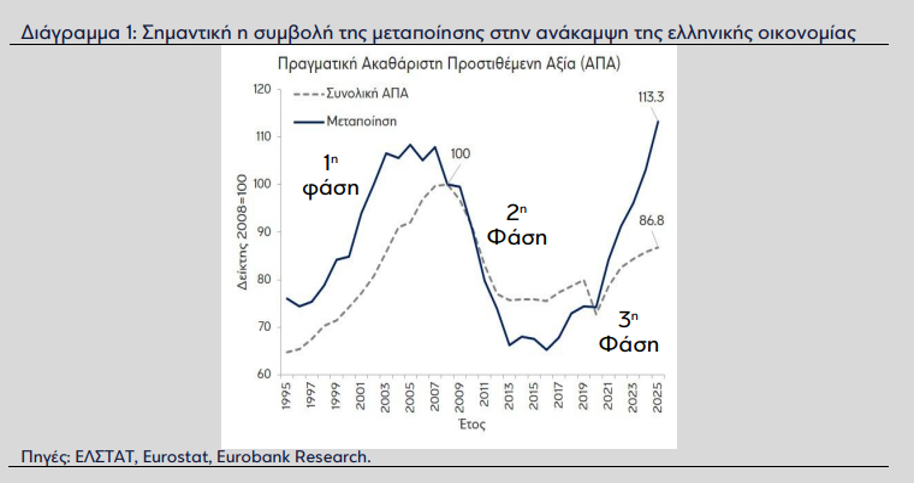
Η πορεία της ελληνικής οικονομίας τα τελευταία 30 χρόνια μπορεί να χωριστεί σε τρεις περιόδους.
Η πρώτη αφορά την περίοδο 1995-2008 και, πέραν της υιοθέτησης του κοινού νομίσματος (ευρώ) το 2001, χαρακτηρίστηκε από υψηλούς ρυθμούς μεγέθυνσης, αλλά και από επιδείνωση της ανταγωνιστικότητας και επίμονες υψηλές ανισορροπίες, ειδικά τη δεκαετία του 2000.
Η δεύτερη αφορά την περίοδο 2009-2016 και χαρακτηρίστηκε από τη διόρθωση των ανισορροπιών των προηγούμενων ετών, αλλά και από βαθιά ύφεση, παρατεταμένη στασιμότητα και την υιοθέτηση τριών προγραμμάτων οικονομικής προσαρμογής.
Η τρίτη και τελευταία ξεκινά το 2017 και συνεχίζεται μέχρι σήμερα. Αφορά τη φάση ανάκαμψης της ελληνικής οικονομίας, η οποία, ειδικά από την πανδημία και μετά, συντελείται σε ένα περιβάλλον διαδοχικών διαταραχών, κυρίως στην πλευρά της προσφοράς.
Μία σημαντική εξέλιξη αυτής της περιόδου είναι η αύξηση των επενδύσεων παγίων ως ποσοστού του Ακαθάριστου Εγχώριου Προϊόντος (ΑΕΠ) από 11,0% το 2019 σε 18,0% το 2025. Παράλληλα, ωστόσο, το έλλειμμα του ισοζυγίου αγαθών και υπηρεσιών αυξήθηκε από 1,5% σε 4,6% του ΑΕΠ, αντανακλώντας την υστέρηση της εθνικής αποταμίευσης σε σχέση με τις επενδύσεις.
Ποιοι κλάδοι της οικονομίας έχουν τη μεγαλύτερη συμβολή στην ανάκαμψη της ελληνικής οικονομίας τα τελευταία εννέα χρόνια; Για να απαντήσουμε σε αυτό το ερώτημα, χρησιμοποιούμε στοιχεία για την πραγματική Ακαθάριστη Προστιθέμενη Αξία (ΑΠΑ) που παράγεται στο σύνολο της οικονομίας και στους επιμέρους κλάδους της.[1] Για τους σκοπούς του παρόντος δελτίου, οι τελευταίοι έχουν ομαδοποιηθεί ως εξής: (1) γεωργία, δασοκομία και αλιεία, (2) βιομηχανία πλην μεταποίησης και κατασκευών (ορυχεία-λατομεία, ενέργεια, ύδρευση και διαχείριση αποβλήτων), (3) μεταποίηση, (4) κατασκευές, (5) εμπόριο, μεταφορές, καταλύματα και εστίαση, (6) δημόσια διοίκηση, εκπαίδευση και υγεία, (7) διαχείριση ακίνητης περιουσίας και (8) άλλες υπηρεσίες.[2] Σημειώνουμε ότι η ανάλυση αφορά την άμεση λογιστική συμβολή των επιμέρους κλάδων στη μεταβολή της συνολικής ΑΠΑ και όχι τη συνολική οικονομική τους επίδραση, για την εκτίμηση της οποίας απαιτείται να ληφθούν υπόψη και οι έμμεσες και επαγόμενες επιδράσεις.
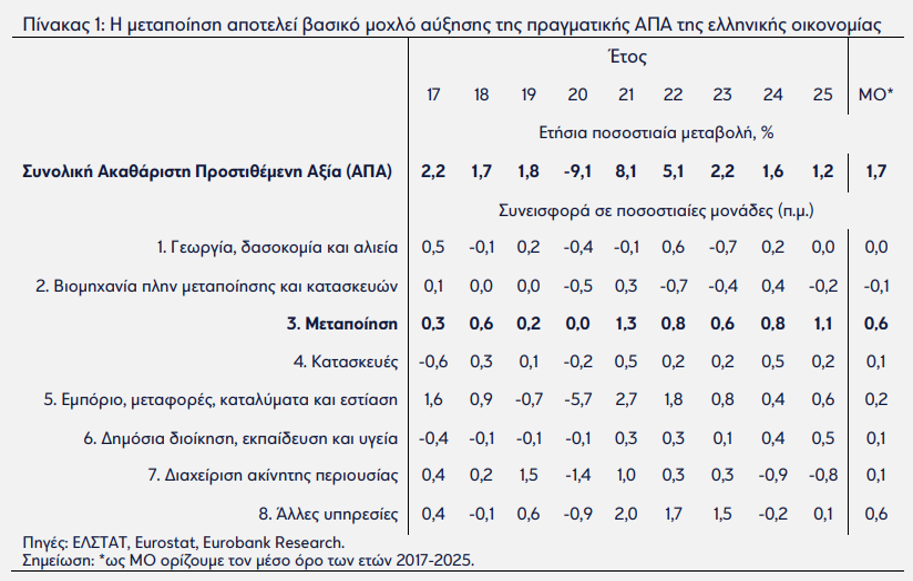
Την περίοδο 2017-2025, η πραγματική ΑΠΑ της ελληνικής οικονομίας αυξήθηκε με μέσο ετήσιο ρυθμό 1,7% (βλ. Πίνακα 1).[3] Τη μεγαλύτερη θετική συμβολή στην αύξησή της είχε η μεταποίηση (0,63 π.μ.), με μέσο ετήσιο ρυθμό μεγέθυνσης 6,4%,[4] και ακολούθησαν οι άλλες υπηρεσίες (0,57 π.μ.), με ρυθμό 3,1%,[5] και το εμπόριο, οι μεταφορές, τα καταλύματα και η εστίαση (0,25 π.μ.) με ρυθμό 1,3%. Αξιοσημείωτη ήταν και η επίδοση των κατασκευών, οι οποίες, παρά τη σχετικά μικρή συμβολή τους στη συνολική αύξηση της ΑΠΑ, κατέγραψαν τον υψηλότερο μέσο ετήσιο ρυθμό μεγέθυνσης μεταξύ των εξεταζόμενων κλάδων (7,7%). Αντίθετα, η βιομηχανία πλην μεταποίησης και κατασκευών (ορυχεία-λατομεία, ενέργεια, ύδρευση και διαχείριση αποβλήτων) είχε αρνητική συμβολή, αντανακλώντας τη συρρίκνωση της πραγματικής ΑΠΑ του κλάδου κατά 2,6% ετησίως κατά μέσο όρο.
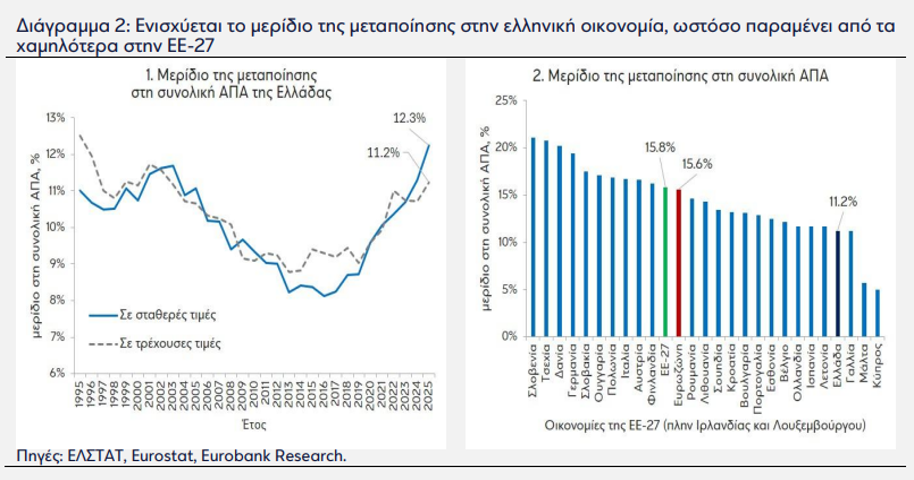
Η ανάκαμψη της ελληνικής μεταποίησης τα τελευταία εννέα χρόνια αντανακλάται και στην ενίσχυση της σχετικής της θέσης στην οικονομία. Ειδικότερα, το μερίδιό της στη συνολική ΑΠΑ, σε τρέχουσες τιμές, αυξήθηκε από 9,2% το 2017 σε 11,2% το 2025 (βλ. Διάγραμμα 2.1). Ωστόσο, παραμένει αρκετά χαμηλότερο από τους αντίστοιχους μέσους όρους της ΕΕ-27 (15,8%) και της Ευρωζώνης (15,6%). Στις πρώτες θέσεις βρίσκονται η Σλοβενία, η Τσεχία, η Δανία και η Γερμανία, με μερίδια 21,1%, 20,8%, 20,2% και 19,4%, αντίστοιχα, ενώ στις τελευταίες βρίσκονται η Μάλτα και η Κύπρος, με 5,7% και 5,0%, αντίστοιχα (βλ. Διάγραμμα 2.2).
Η ενίσχυση της μεταποίησης αποτελεί θετική εξέλιξη για την ελληνική οικονομία, καθώς πρόκειται για έναν κλάδο με σημαντικές δυνατότητες συμβολής: (1) στην αύξηση των εξαγωγών και στον περιορισμό του εμπορικού ελλείμματος και (2) στην ενίσχυση της παραγωγικότητας και στη δημιουργία καλά αμειβόμενων θέσεων εργασίας, καθώς η μεταποίηση συγκαταλέγεται στους πιο παραγωγικούς κλάδους στην Ελλάδα.
Επιπρόσθετα, είναι ένας από τους λίγους κλάδους της οικονομίας στους οποίους η πραγματική ΑΠΑ έχει ξεπεράσει τα προ κρίσης χρέους επίπεδα, εξέλιξη που αντανακλάται στην ενίσχυση της απασχόλησης, στην αύξηση του βαθμού χρησιμοποίησης του φυσικού κεφαλαίου και στην ανάκαμψη των επενδύσεων. Αντίθετα, για το σύνολο της οικονομίας, η πραγματική ΑΠΑ παραμένει περίπου 13% χαμηλότερη από το επίπεδο του 2008.
Παράλληλα, οι επενδύσεις στη μεταποίηση μπορούν να συμβάλουν στον τεχνολογικό εκσυγχρονισμό της παραγωγικής βάσης, μέσω της ενσωμάτωσης νέων τεχνολογιών και της υιοθέτησης καινοτόμων παραγωγικών διαδικασιών. Ωστόσο, η διατήρηση της θετικής δυναμικής του κλάδου δεν είναι δεδομένη, καθώς το πρώτο εξάμηνο του 2026 καταγράφηκε επιβράδυνση του ετήσιου ρυθμού μεγέθυνσης της πραγματικής ΑΠΑ της μεταποίησης. Το υψηλό ενεργειακό κόστος, σε συνδυασμό με τις συχνές διαταραχές στις διεθνείς εφοδιαστικές αλυσίδες και τις αυξημένες επενδυτικές ανάγκες που συνεπάγεται η ενεργειακή μετάβαση, δημιουργεί σημαντικές προκλήσεις για την ανταγωνιστικότητα των ελληνικών μεταποιητικών επιχειρήσεων. Η αντιμετώπιση αυτών των προκλήσεων αποτελεί βασική προϋπόθεση ώστε η μεταποίηση να συνεχίσει να συμβάλλει στην ανάπτυξη της ελληνικής οικονομίας και στη σταδιακή ενίσχυση της παραγωγικής και εξαγωγικής της βάσης.
| Πίνακας Α1: Βασικά μακροοικονομικά μεγέθη της ελληνικής οικονομίας | |
| Πραγματικό Ακαθάριστο Εγχώριο Προϊόν (εποχικά διορθωμένα στοιχεία) | |
| Το β’ τρίμηνο 2026 η ετήσια μεταβολή του πραγματικού ΑΕΠ ήταν +1,9% YoY (+2,0% YoY το α’ τρίμηνο 2026 και +1,8% YoY το β’ τρίμηνο 2025) και η αντίστοιχη τριμηνιαία μεταβολή ήταν +0,3% QoQ (+0,2% QoQ το α’ τρίμηνο 2026 και +0,5% QoQ το β’ τρίμηνο 2025) | ΑΕΠ (% YoY, % QoQ) Περίοδος: Q2 2006–Q2 2026 Μέσος όρος: -0,1% Διάμεσος: +1,0% Μέγιστο: +15,0% (Q2 2021) Ελάχιστο: -16,0% (Q2 2020) ΑΑ = αριστερός άξονας ΔΑ = δεξιός άξονας Δημοσίευση: 7/9/2026 (προσωρινά στοιχεία) Επόμενη δημ.: 7/12/2026 |
| Προβλέψεις για το σύνολο του έτους – Ευρωπαϊκή Επιτροπή, Μαϊ-26: 2026 1,8%, 2027 1,6% | |
| Ποσοστό ανεργίας (εποχικά διορθωμένα στοιχεία) | |
| Τον Σεπτέμβριο 2026 το ποσοστό ανεργίας διαμορφώθηκε στο 7,6% (7,4% τον Αύγουστο 2026 και 8,8% τον Σεπτέμβριο 2025) και το αντίστοιχο μέσο ετήσιο μέγεθος (μέσος όρος 12 μηνών) ήταν στο 8,5% (8,6% τον Αύγουστο 2026 και 9,2% τον Σεπτέμβριο 2025) | Ποσοστό Ανεργίας (%) Περίοδος: 9/2006-9/2026 Μέσος όρος: 16,4% Διάμεσος: 16,0% Μέγιστο: 28,3% (7/2013) Ελάχιστο: 7,3% (5/2008) ΑΑ = αριστερός άξονας ΔΑ = δεξιός άξονας ΠΜ = ποσοστ. μοναδ, Δημοσίευση: 30/10/2026 Επόμενη δημ.: 1/12/2026 |
| Προβλέψεις για το σύνολο του έτους – Ευρωπαϊκή Επιτροπή, Μαϊ-26: 2026 8,3%, 2027 7,9% | |
| Εναρμονισμένος Δείκτης Τιμών Καταναλωτή | |
| Τον Οκτώβριο 2026 η ετήσια μεταβολή του ΕνΔΤΚ ήταν +5,7% YoY (+5,1% YoY τον Σεπτέμβριο 2026 και +1,6% YoY τον Οκτώβριο 2025) και η αντίστοιχη μέση ετήσια μεταβολή (μέσος όρος 12 μηνών) ήταν 3,8% YoY (3,5% YoY τον Σεπτέμβριο 2026 και 2,9% YoY τον Οκτώβριο 2025) | ΕνΔΤΚ (% YoY) Περίοδος: 10/2006-10/2026 Μέσος όρος: +2,0% Διάμεσος: +1,6% Μέγιστο: +12,1% (9/2022) Ελάχιστο: -2,9% (11/2013) Δημοσίευση: 10/11/2026 Επόμενη δημ.: 9/12/2026 |
| Προβλέψεις για το σύνολο του έτους – Ευρωπαϊκή Επιτροπή, Μαϊ-26: 2026 3,7%, 2027 2,4% | |
| Πηγές: ΕΛΣΤΑΤ, Ευρωπαϊκή Επιτροπή, Eurobank Research. | |
| Πίνακας Α2: Δείκτες οικονομικής δραστηριότητας και συγκυρίας της ελληνικής οικονομίας | |
| Απασχόληση (σύνολο οικονομίας): +1,1% YoY τον Σεπ-26, από +1,7% YoY τον Αυγ-26, +1,2% YoY την περίοδο Οκτ-25 – Σεπ-26 (12Μ), από +1,6% YoY την περίοδο Οκτ-24 – Σεπ-25 (επομένη δημοσίευση: 1/12/2026) | Δείκτης οικονομικού κλίματος: 107,6 ΜΔ τον Οκτ-26, +0,7 ΜΔ ΜοΜ και +1,8 ΜΔ YoY τον Σεπ-26, από -0,3 ΜΔ ΜοΜ και -2,8 ΜΔ YoY τον Αυγ-26 (επόμενη δημοσίευση: 27/11/2026) |
| Δείκτης όγκου λιανικού εμπορίου: +0,8% MoM και +5,9% YoY τον Αυγ-26, από +1,3% MoM και +5,0% YoY τον Ιουλ-26, +3,3% YoY την περίοδο Σεπ-25 – Αυγ-26 (12Μ), από +0,9% YoY την περίοδο Σεπ-24 – Αυγ-25 (επομένη δημοσίευση: 30/11/2026) | Δείκτης εμπιστοσύνης καταναλωτή: -48,9 ΜΔ τον Οκτ-26, -7,3 ΜΔ ΜοΜ και -1,3 ΜΔ YoY τον Οκτ-26, από +2,0 ΜΔ ΜοΜ και +4,0 ΜΔ YoY τον Σεπ-26 (επόμενη δημοσίευση: 27/11/2026) |
| Δείκτης παραγωγής μεταποίησης: +1,8% MoM και +0,2% YoY τον Σεπ-26, από -0,4% MoM και +4,7% YoY τον Αυγ-26, +3,1% YoY την περίοδο Οκτ-25 – Σεπ-26 (12Μ), από +2,2% YoY την περίοδο Οκτ-24 – Σεπ-25 (επόμενη δημοσίευση: 10/12/2026) | Δείκτης PMI μεταποίησης: 53,3 ΜΔ τον Οκτ-26, -0,7 ΜΔ ΜοΜ και -0,2 ΜΔ YoY τον Οκτ-26, από -0,4 ΜΔ ΜοΜ και +2,0 ΜΔ YoY τον Σεπ-26 (επόμενη δημοσίευση: 1/12/2026) |
| Πηγές: ΕΛΣΤΑΤ, IOBE, S&P Global, Eurobank Research. Σημείωση: ως ΜΔ ορίζουμε τις μονάδες δείκτη, ως MoM και YoY τη μηνιαία και την ετήσια μεταβολή αντίστοιχα, και ως ΑΑ και ΔΑ τον αριστερό και τον κάθετο άξονα αντίστοιχα. | |
[1] Η ΑΠΑ (σε βασικές τιμές) ισούται με το ΑΕΠ (σε αγοραίες τιμές), μείον τους φόρους επί των προϊόντων και συν τις επιδοτήσεις επί των προϊόντων.
[2] Στις άλλες υπηρεσίες περιλαμβάνονται οι εξής κλάδοι: (1) ενημέρωση και επικοινωνία, (2) χρηματοπιστωτικές και ασφαλιστικές δραστηριότητες, (3) επαγγελματικές, επιστημονικές και τεχνικές δραστηριότητες, καθώς και διοικητικές και υποστηρικτικές δραστηριότητες και (4) τέχνες, διασκέδαση και ψυχαγωγία, επισκευές ειδών νοικοκυριού και άλλες υπηρεσίες.
[3] Την αντίστοιχη περίοδο, η μέση ετήσια μεταβολή του πραγματικού ΑΕΠ ήταν 1,9%.
[4] Σε επίπεδο επιμέρους κλάδων της μεταποίησης, τη μεγαλύτερη θετική συμβολή είχε η βιομηχανία τροφίμων, ποτών και καπνού, ενώ ακολούθησαν η φαρμακοβιομηχανία, η παραγωγή βασικών μετάλλων, η κατασκευή ηλεκτρολογικού εξοπλισμού και η κατασκευή ηλεκτρονικών υπολογιστών, ηλεκτρονικών και οπτικών προϊόντων.
[5] Σε επίπεδο επιμέρους κλάδων των άλλων υπηρεσιών, τη μεγαλύτερη θετική συμβολή είχε η ενημέρωση και επικοινωνία και οι επαγγελματικές, επιστημονικές και τεχνικές δραστηριότητες.